Planifier ses finances après 60 ans demande lucidité et méthodes simples. Avec quelques repères clairs, il devient possible de sécuriser ses revenus, préparer sa succession et réaliser des projets sans stress.
Qu’est-ce que le terme « êtes-vous astucieux : 4 conseils pour fixer vos objectifs financiers » ?
Cette expression vise à inciter à l’auto-évaluation et à l’action : mesurer son niveau de préparation financière et adopter des outils concrets. Elle sous-entend que la prudence et l’organisation peuvent transformer une retraite incertaine en une période plus sereine.
Prendre ce slogan au sérieux, c’est accepter de structurer ses objectifs selon des critères précis et mesurables pour éviter les improvisations coûteuses.
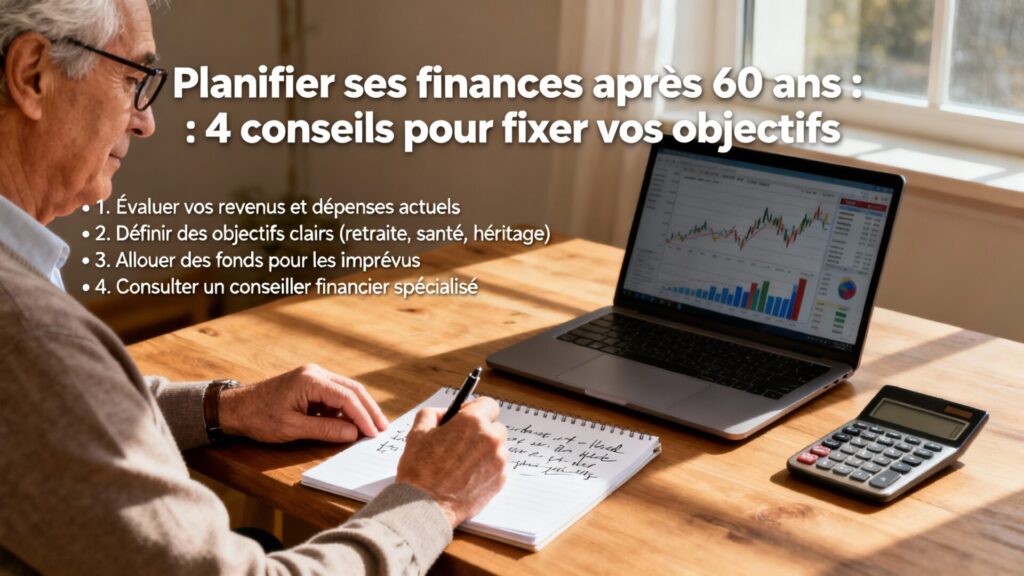
À quoi sert ce terme ?
Le terme sert avant tout d’alarme bienveillante : il rappelle l’importance d’une stratégie financière adaptée au vieillissement. Il vise à encourager les actions concrètes plutôt que les bonnes intentions.
Pour un public senior, cela signifie se poser les bonnes questions sur le niveau de revenu souhaité, les risques à couvrir et la transmission du patrimoine.
Dans quel cas l’utiliser ?
Ce message s’adresse à toute personne souhaitant structurer ses finances avant ou pendant la retraite, notamment si des décisions doivent être prises rapidement.
- Préparer la retraite pour maintenir son niveau de vie.
- Gérer économies et placements face aux imprévus de santé ou de marché.
- Organiser la transmission du patrimoine et limiter les conflits éventuels.
- Optimiser les dépenses pour financer des projets familiaux ou personnels.
Dans ces contextes, l’approche proposée permet de transformer des intentions vagues en objectifs concrets et suivables.
Les 4 conseils pour fixer vos objectifs financiers
1. Établissez des objectifs smart
Un objectif doit être spécifique, mesurable, atteignable, pertinent et temporellement défini.
| Critère | Que cela signifie |
|---|---|
| Spécifique | Définir précisément ce que vous voulez atteindre (montant, usage). |
| Mesurable | Indicateurs clairs pour suivre l’avancement (euros, pourcentage). |
| Atteignable | Objectif réaliste par rapport à vos ressources et contraintes. |
| Pertinent | Aligné avec vos priorités personnelles (santé, confort, héritage). |
| Temporel | Une échéance concrète pour maintenir le rythme. |
Exemple : au lieu de dire « je veux épargner », préciser « épargner 5 000 € en 12 mois pour un voyage familial » donne une cible et une échéance.
2. Priorisez vos objectifs
Tous les objectifs ne se valent pas ; il faut classer selon l’urgence et l’impact sur votre qualité de vie. Prioriser permet d’allouer vos ressources aux besoins les plus critiques.
Commencez par distinguer besoins vitaux (logement, santé), projets importants (aide aux proches, travaux) et options secondaires (loisirs coûteux).
3. Créez un plan d’action détaillé
Pour chaque objectif, écrivez les étapes, le montant à mettre de côté, le calendrier et les ressources mobilisables. Un plan simple réduit le risque d’abandon et facilite le suivi.
| Mois | Épargne mensuelle | Total cumulé |
|---|---|---|
| Mois 1 | 417 € | 417 € |
| Mois 6 | 417 € | 2 502 € |
| Mois 12 | 417 € | 5 004 € |
Ce tableau illustre un objectif concret : 5 000 € en 12 mois via une épargne régulière de 417 €.
4. Suivez régulièrement vos progrès et ajustez
Un point mensuel ou trimestriel permet de détecter les écarts et de corriger le tir à temps. La flexibilité est une force : un plan n’est pas gravé dans le marbre.
Si un aléa survient, réévaluez vos priorités, ajustez les montants ou étalez les échéances plutôt que d’abandonner totalement.
Aspects complémentaires à considérer
La planification successorale mérite une attention particulière : testament, bénéficiaires et procurations doivent être revus régulièrement. Ces actes permettent d’éviter des pertes de temps et des conflits après coup.
Adapter vos objectifs au processus de vieillissement est également essentiel : les besoins en santé peuvent augmenter et certaines dépenses devenir prioritaires.
1. L’importance de la planification successorale
Rédiger un testament clair et désigner des bénéficiaires limitent les incertitudes. La mise en place d’une procuration financière peut éviter des blocages si vous devenez inattentif ou incapable de gérer vos comptes.
2. L’adaptation des objectifs au vieillissement
Vos priorités évoluent : vous pouvez désormais privilégier le confort et les soins plutôt que les placements risqués. Anticiper ces changements évite des réajustements stressants.
3. L’éducation financière continue
Rester informé des produits financiers, des frais et de la fiscalité permet d’optimiser vos choix. Participer à des ateliers ou consulter un conseiller de confiance peut produire des gains tangibles sur votre budget.
Cas pratique : Mme Dupont, 67 ans, a converti ses objectifs vagues en plan : 3 000 € pour travaux urgents, fonds d’urgence 6 000 €, et une révision du testament. Six mois après, ses dépenses imprévues sont couvertes sans faire fondre ses économies.
Deux petits conseils pratiques : garder une feuille de suivi simple et revoir vos objectifs au moins une fois par an. Ces gestes limitent les mauvaises surprises et renforcent la confiance dans vos décisions.
- Automatisez une part de votre épargne pour éviter l’oubli.
- Consultez un professionnel pour les décisions complexes (placements, succession).
Vers une retraite financièrement sereine
Fixer des objectifs clairs, les prioriser, établir un plan et suivre régulièrement constituent le cœur d’une démarche efficace. L’ajout d’une planification successorale et d’une adaptation des objectifs au vieillissement apporte une sécurité supplémentaire.
En appliquant ces conseils avec constance, il est possible d’améliorer sensiblement sa qualité de vie et de transmettre son patrimoine dans de meilleures conditions.
Commencez par une petite action cette semaine : notez trois objectifs précis et choisissez une échéance pour chacun. Ce geste simple lance une dynamique durable et maîtrisée.
FAQ
Cette expression invite à l’auto-évaluation et à l’action : mesurer sa préparation financière et appliquer quatre conseils concrets (SMART, priorisation, plan d’action, suivi) pour sécuriser ses revenus et préparer sa succession sans improvisation coûteuse.
Définissez des objectifs spécifiques (montant et usage), mesurables (indicateurs en euros ou pourcentage), atteignables selon vos ressources, pertinents pour vos priorités (santé, confort, héritage) et temporellement définis avec une échéance claire.
Priorisez les besoins vitaux (logement, santé), la constitution d’un fonds d’urgence, puis les projets importants (travaux, aide aux proches). Les loisirs coûteux et placements risqués viennent en dernier, surtout si la capacité de récupération des pertes est limitée.
Consultez un conseiller lors de décisions complexes : arbitrage de placements, optimisation fiscale, planification successorale, donation ou mise en place d’une procuration. Un professionnel aide à adapter le plan au vieillissement et à réduire les risques d’erreurs coûteuses.